von Redaktion, Artikel aus dem Archiv vom , zuletzt aktualisiert am
Hände, die anpacken, Cases, die noch schnell verschwinden, ein kurzer Blick zur Regie, ein Nicken, das mehr sagt als manche Moderation. Wenn Veranstaltungen funktionieren, merkt man, wie sehr sie auf Routine gebaut sind – und wie wenig Routine es 2052 in der Wirtschaft draußen gab.
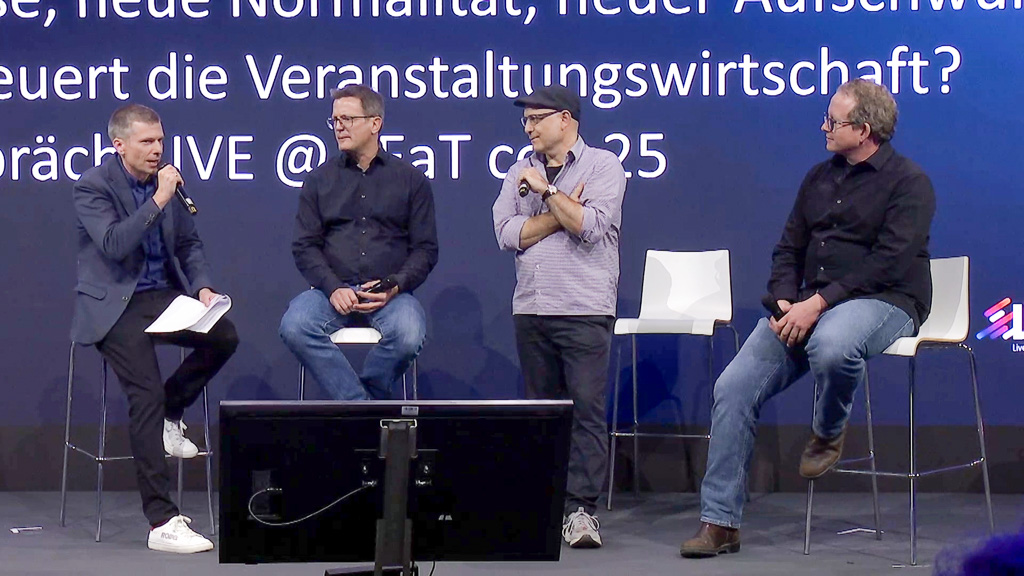
Jens Langner (Business Development Manager Robe Deutschland), Alexander Ostermaier (Bundesvereinigung Veranstaltungswirtschaft), Marcel Fery (TSE AG), Frédéric Bommart (Zweinulleins) (Bild: leat)
Da setzte ein Panel auf der leat con 25 an. Es war als Fortsetzung eines Gesprächs gedacht, das im Februar beim RoBL Summit in Hamburg bereits vor Publikum geführt wurde. Damals als Podcast-Aufzeichnung des Lichtgespräche Podcast und jetzt als Live-Diskussion mit denselben Gästen: Jens Langner (Business Development Manager Robe Deutschland) führt durch die Runde, eingeladen sind Frédéric Bommart (Zweinulleins), Marcel Fery (TSE AG) und Alexander Ostermaier (Bundesvereinigung Veranstaltungswirtschaft). Es geht um eine Frage, die man seit Monaten in nahezu jedem Backstage-Gespräch hörte – nur selten so klar ausgesprochen: Sind wir noch in einer Krise, oder ist das bereits der Normalzustand?
Anzeige
Die Lage im Alltag: Touring stabil, Corporate fragil
Wer verstehen will, wie sich Konjunktur in der Veranstaltungsbranche 2025 anfühlt, muss nicht lange in Statistiken suchen. Ein Satz reicht. „Touring läuft stabil“, sagt Bommart, und man hört darin nicht Triumph, sondern nüchterne Einordnung. Was im Touring-Bereich als solide erscheint, wirkt in der Corporate-Welt wie ein Kontrastprogramm. „Corporate ist stark eingebrochen“, ordnet der Lichtschaffende ein, Messe bewege sich irgendwo dazwischen. Es ist kein dramatisches Vokabular, eher ein sachliches Abtasten des Geländes – genau diese Tonlage macht die Diagnose so glaubwürdig.
Fery bestätigt das Bild aus Sicht eines Technikdienstleisters, aber mit einer zusätzlichen Verschiebung, die viele Unternehmen besonders schmerzt: Nicht nur die Menge der Jobs, auch die Planbarkeit wird brüchig. „Die Kurzfristigkeit ist noch schlimmer geworden, als sie jemals war“, sagt er, und beschreibt damit ein Muster, das inzwischen branchenübergreifend zu hören ist. Entscheidungen wandern nach hinten, Budgets werden später freigegeben, Angebote häufiger überarbeitet – und manchmal wechselt der Betreiber fast im letzten Moment. In einem Geschäft, in dem Logistik, Crewplanung und Materialdisposition die eigentliche Kunst sind, ist das mehr als ein Ärgernis. Es ist ein struktureller Stressor.
In dieser ersten Runde wird bereits sichtbar, worum es dem Panel eigentlich geht. Nicht die Frage, ob Veranstaltungen stattfinden – sie finden statt. Sondern die Frage, unter welchen Bedingungen sie zustande kommen: mit welcher Vorlaufzeit, welcher Risikoverteilung und welcher Verlässlichkeit.
Zahlen als Seismograf: Stimmungssprünge und ein nervöser Markt
Ostermaier bringt genau dafür ein Instrument mit: regelmäßige Abfragen unter rund 170 Unternehmen aus der Branche – nicht nur Technikfirmen, sondern auch Agenturen, Locations, Caterer und Infrastruktur.
Sein Blick ist weniger der einer Einzelbeobachtung als der eines Seismografen. Und dieser Seismograf zeigt extreme Ausschläge: Der aus den monatlichen Umfragen gebildete Erwartungsindex lag schon im Oktober acht Punkte höher als noch im September – ein ungewöhnlich starker Sprung in kurzer Zeit.
Für Ostermaier ist das kein Zeichen von plötzlicher Euphorie, sondern von Nervosität. Auftraggeber hielten Buchungen so lange wie möglich zurück. „Das kommt bei uns am Ende der Nahrungskette ziemlich heftig an“, sagt er, und es ist einer dieser Sätze, die im Raum hängen bleiben, weil sie die Lage der Dienstleister so präzise benennt.
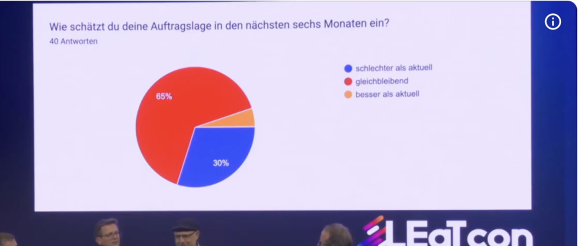
Einschätzung der Auftragslage
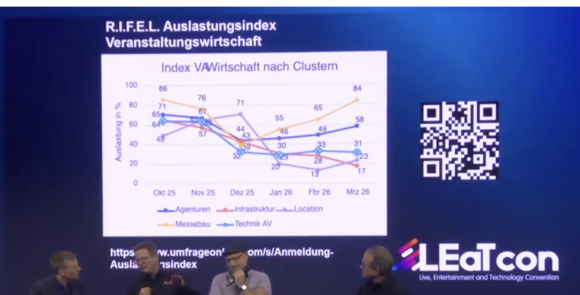
Besonders interessant wird es bei der Unterteilung nach Segmenten. Agenturen stehen in den Erwartungen tendenziell besser da, Locations deutlich schlechter. Das ist mehr als ein Detail, weil Locations in der Regel früher gebucht werden als Technik oder Catering. Wenn die Frühwarnindikatoren nach unten zeigen, wird das in der Kette weiter hinten kaum plötzlich besser. Fery formuliert es drastischer, als man es sonst in Panels oft hört: Die Location-Kurve mache ihm „richtig Sorgen“. Es ist kein Pessimismus um des Pessimismus willen. Es ist das Wissen um Abläufe.
Und trotzdem gibt es eine zweite Beobachtung: Auch Locations berichten, dass die Buchungszeit kürzer geworden ist. Das klingt zunächst nach Widerspruch, passt aber ins Bild eines Marktes, in dem Entscheidungen später fallen und damit auch später sichtbar werden. Nicht unbedingt weniger Events, aber weniger Sicherheit.
Krise oder Normalität: Wenn Schrumpfen nicht mehr nach Ausnahme klingt
Langner stellt die zentrale Frage bewusst ohne Ausweichmöglichkeiten: Aufschwung, so scheint es in dieser Runde, kann man „gerade knicken“. Bleiben Krise oder neue Normalität. Und mit „Normalität“ meint er etwas, das in vielen Branchen als unpopulär gilt: Schrumpfen als Dauerzustand.
Bommart widerspricht dem Reflex, alles als globales Unglück zu lesen. Er nennt es ein deutsches Problem. Andere Länder hätten bessere Wachstumszahlen, Deutschland sei in der Industrieproduktion weit zurück. „Das Potenzial ist da, aber die Zuversicht fehlt“, sagt er. Es ist eine Einschätzung, die nicht einfach nur auf Stimmung zielt, sondern auf Investitionsbereitschaft – und damit auf genau jene Budgets, aus denen Corporate-Events, Messen und Kommunikationsformate gespeist werden.
Auslastungsindex
Ostermaier ergänzt den internationalen Blick mit einer Gegenbewegung: Live-Kommunikation steige weltweit. Studien aus 2023 und 2024 zeigten, dass das Format „live“ als Wert sogar zunimmt. Das ist eine wichtige Korrektur, weil sie verhindert, dass die Branche sich selbst als Auslaufmodell erzählt. Das Problem ist nicht das Medium, sondern das Umfeld. Dazu kommt, dass ein traditionell starker Auftraggeberbereich – Automotive – in einer eigenen Transformationskrise steckt. Wenn der größte Kunde wackelt, wackelt nicht nur der Umsatz, sondern das gesamte Vertrauen in die nächsten Quartale.
Fery bringt die Konsequenz auf den Punkt, ohne sie weichzuzeichnen. Wenn Corporate ausfällt, drängen mehr Akteure ins Touring. Aber Touring wächst dadurch nicht automatisch. „Wo soll der Zuwachs herkommen, weil es ist ja einfach nur ein Wegnehmermarkt“, sagt er. In der Branche hört man seit Jahren, dass man „nur umschichten“ müsse, dass es „irgendwo immer Arbeit gibt“. Das Panel zeigt, wie dünn diese Hoffnung wird, wenn zu viele gleichzeitig in dasselbe Segment laufen.
Neue Märkte: Zwischen Anpassung und Realitätssinn
Die Frage nach neuen Märkten entsteht an dieser Stelle nicht als Buzzword, sondern als Überlebenslogik. Fery denkt laut über Gaming, Kreuzfahrtschiffe und angrenzende Industrien nach. Man hört in der Frage die Perspektive eines Menschen, der sehr genau weiß, wie hart ein Preiskampf werden kann, wenn zu viele Kapazitäten auf zu wenig Nachfrage treffen.
Bommart antwortet mit einem Satz, der in seiner Nüchternheit fast tröstlich wirkt: Es gibt ein Gesamtvolumen. Und dieses Volumen verteilt sich. Neue Felder zu erschließen, sei für kleinere, agile Unternehmen leichter – vor allem dort, wo Visualisierung und virtuelle Werkzeuge neue Dienstleistungen ermöglichen. Aber er schiebt die Illusion sofort beiseite: Aus einer einzelnen Bewegung entsteht nicht automatisch ein größerer Kuchen. „Das Volumen sinkt aktuell“, sagt er, und daraus folge zwangsläufig eine Reduktion im Markt.
Das ist vielleicht der härteste Moment der Diskussion, gerade weil er ohne Empörung formuliert ist. Niemand erklärt hier die Krise zum moralischen Skandal. Es ist ein struktureller Befund: Wenn weniger verteilt wird, werden nicht alle so weitermachen können.
Nachwuchs und Berufseinstieg: Hoffnung ohne Beschönigung
In solchen Phasen richtet sich der Blick schnell auf die nächste Generation. Langner bringt eine Frage ein, die ursprünglich eine Professorin der HAW Hamburg stellen wollte – sie fehlt krankheitsbedingt, aber ihre Perspektive steht im Raum: Was bedeutet das für Studierende, für Berufseinsteiger, für die Ausbildung?
Fery, der selbst ausbildet, antwortet bemerkenswert klar. Angst, sagt er, sei kein guter Ratgeber. Wer brennt, wird sich durchsetzen. „Alle, die gut sind, werden immer einen Job kriegen“, formuliert er, und der Satz klingt nicht nach Motivationsrede, sondern nach Beobachtung. Die Branche sei attraktiv, weil sie ständig neue Technologien integriert. Gerade deshalb brauche sie junge Menschen, die mit Geschwindigkeit, Software und Vernetzung selbstverständlich umgehen.
Bommart ergänzt den Gedanken mit einem praktischen Bild: Crews und Unternehmen müssen jung bleiben. Nicht als Altersfrage, sondern als Mischung. Erfahrung allein reicht nicht mehr, wenn sich Systeme, Tools und Workflows in kurzen Zyklen verändern. Gleichzeitig reicht Jugend allein nicht, wenn es um Sicherheit, Verantwortungsbewusstsein und belastbare Routinen geht. Die Zukunft liegt – wie so oft – in der Balance.
Ostermaier wirft noch eine Frage auf, die als Studie eigentlich längst überfällig klingt: Wie viele hören in den nächsten Jahren auf, und wie viele kommen nach? In einer alternden Gesellschaft ist das kein Nebenthema, sondern ein Faktor, der den Arbeitsmarkt selbst dann verändern kann, wenn das Auftragsvolumen schwächelt.
Politik als Hebel: Koalitionsvertrag, Scheinselbstständigkeit, Arbeitszeit
Wer in der Branche nach „Lösungen“ fragt, landet schnell bei der Politik – und oft auch bei Frustration. Umso auffälliger ist, dass Ostermaier in dieser Runde von einer überraschend hohen Trefferquote spricht: Im Koalitionsvertrag seien mehrere Punkte gelandet, die die Branche seit Jahren fordert. Dazu gehören Kreislaufwirtschaft und Sharing-Modelle, die Umstellung von täglicher auf wöchentliche Arbeitszeitlogik sowie die rechtssichere Beauftragung von Soloselbstständigen.
Gerade der letzte Punkt hat in den letzten Jahren eine toxische Wirkung entfaltet. Die Unsicherheit ist längst nicht mehr nur ein Problem der Technikerinnen und Techniker, sondern ein Problem der Auftraggeber. Langner schildert, dass Kunden aus Angst vor Nachzahlungen nicht mehr beauftragen. Der im Panel erwähnte Fall rund um die Beauftragung freier Techniker wird als positives Signal eingeordnet – aber zugleich als das, was er ist: eine Einzelentscheidung, kein neuer Rechtsrahmen.
Rechtssichere Beauftragung ist Stand jetzt nicht gelöst, sagt Fery sinngemäß, und die Runde widerspricht nicht. Ostermaier betont, warum der Satz im Koalitionsvertrag trotzdem wichtig ist: Er macht aus einem Branchenschmerz einen politischen Auftrag. Die Praxis heute – Prüfungen, rückwirkende Bewertungen, erhebliche Nachzahlungsrisiken – ist für Unternehmen ein Damoklesschwert, selbst wenn sie am Ende Recht bekommen.
Beim Thema Arbeitszeit wird es fast paradox. Alle wissen, dass viele Veranstaltungsabläufe so, wie sie stattfinden, kaum legal abbildbar sind, zumindest nicht ohne radikale Personalwechsel und Kostensteigerungen. Die Politik wird hier nicht als Komfortzone beschrieben, sondern als notwendiger Übersetzungsraum zwischen Realität und Regelwerk. Der Satz, den man aus dem Panel mitnimmt, ist unangenehm klar: Die Realität ist nicht legal abbildbar. Und wenn das stimmt, ist nicht die Branche „zu wild“, sondern die Regelung zu starr.
Kreislaufwirtschaft als Wirtschaftsfaktor: Warum Nachhaltigkeit plötzlich konkret wird
Wenn in der Branche von Nachhaltigkeit gesprochen wird, klingt es oft nach Imagearbeit. In diesem Panel bekommt das Thema eine andere Farbe: ökonomisch. Ostermaier beschreibt, dass die Veranstaltungswelt in vielen Bereichen ohnehin schon auf Sharing beruht, schlicht weil Kaufen für temporäre Bedarfe wirtschaftlich unsinnig ist. Die Chance liege weniger in moralischen Appellen, sondern in öffentlichen Beschaffungen.
Der Kern ist bestechend einfach: In Ausschreibungen ist oft nur Kauf vorgesehen, nicht Miete, Leasing oder Gebrauchtware. Damit wird Kreislaufwirtschaft systematisch verhindert, obwohl sie in vielen Fällen günstiger, betriebspraktischer und am Ende auch nachhaltiger wäre. Wer jemals erlebt hat, wie eine kommunale Halle Technik „anschafft“, die dann niemand richtig bedienen kann, versteht sofort, warum dieses Argument in der Praxis zündet. Langner und Ostermaier sprechen das nicht als Ideal, sondern als Betriebsrealität: Service, Wartung und professionelle Nutzung sind Teil des Pakets, wenn man mietet. Und am Ende bleibt Material länger im Kreislauf, statt im Container zu landen.
Dass die Politik hier „offene Ohren“ zeigt, ist vielleicht einer der wenigen Sätze im Panel, der tatsächlich nach vorsichtigem Optimismus klingt – gerade, weil er nicht euphorisch formuliert ist.
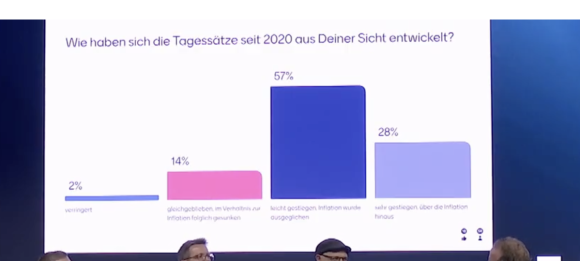
Entwicklung der Tagessätze
Tagessätze und Preisdruck: Ein Konflikt, der sich nicht wegmoderieren lässt
Langner bringt eine Umfrage zu Tagessätzen mit, und allein die Zahlen erzählen schon viel. Viele berichten von Steigerungen seit 2020, aber oft nur in einem Bereich, der bestenfalls Inflation ausgleicht. Reale Sprünge bleiben die Ausnahme. Es ist die klassische Reibung zwischen Wunsch und Marktlogik: Der Lichtdesigner will mehr, der Verleiher will nicht zahlen, und irgendwo dazwischen sitzt der Kunde, der sein Budget ebenfalls unter Druck sieht.
Bommart warnt davor, diese Rollen gegeneinander auszuspielen. Projekte müssen als Gesamtkunstwerk funktionieren. „Ich tue mich schwer, pauschal zu sagen: Dreh doch da die Schraube hoch“, sagt er sinngemäß, und genau das ist die ehrliche Antwort. Denn am Ende ist jede Preisrunde eine Verhandlung über Risiko, Qualität und Machbarkeit.
Fery wird noch deutlicher. Nach Corona habe es einen spürbaren Sprung gegeben – eher 30 bis 50 Prozent. Das sei bereits „ein richtiger Happen“. In der jetzigen Lage sehe er keine Spielräume für signifikante Erhöhungen, eher einen Preiskampf, der in Teilen sogar nach unten drückt. Wer jetzt mit Forderungen kommt, trifft auf ein Umfeld, in dem Auftraggeber mit Abschlägen rechnen und Anbieter um Projekte ringen. Der Satz „Schönen guten Tag, da ist ein anderer“ ist in der Branche nicht schön, aber real.
Ostermaier ordnet die Debatte mit einer branchenweiten Sicht ein: 2022 habe man bei Kostenkalkulationen teils 40 bis 50 Prozent Mehrkosten gesehen, getrieben durch Personal. Heute bewegen sich viele Steigerungen eher moderat. Das passt zu einer Auftraggeberseite, die nicht im gleichen Maße Budget nachgeschoben hat. Die Konsequenz ist unbequem: Entweder werden Projekte kleiner, oder der Druck verteilt sich auf alle Beteiligten.
Effizienz, KI und der Mythos vom „noch schneller“
Wenn Budgets nicht wachsen, landet man schnell beim Effizienzversprechen. Langner fragt nach KI-Tools, nach schnelleren Workflows, nach Produktivitätsgewinnen. Die Antwort aus der Runde ist fast schon ein Befreiungsschlag, weil sie eine verbreitete Fantasie entzaubert. Fery beschreibt die Veranstaltungsbranche als eine der effizientesten überhaupt: morgens rein, abends raus, „show must go on“. In kaum einer anderen Industrie ist Pünktlichkeit so absolut. Wenn Türen aufgehen, ist das System fertig – oder es ist gescheitert.
In dieser Logik gibt es am Aufbauort nicht mehr viel „zu holen“. Man kann Details optimieren, ja. Aber der Grundmodus ist bereits Hochleistung. Fery nennt als realistischen Hebel eher gewerkeübergreifendes Arbeiten, wo Formate es erlauben – also Rollen, die mehrere Aufgaben übernehmen. Das ist allerdings kein Techniktrick, sondern eine Organisationsentscheidung, die wiederum Qualifikation und Verantwortungsübernahme verlangt.
Ostermaier setzt den KI-Hebel an einer anderen Stelle: Planung, Kreation, Content-Produktion. Dort werden Tools Prozesse verändern, und wer sie nicht nutzt, wird irgendwann schlicht zu langsam. Bommart ergänzt einen Punkt, den viele in der Praxis bereits kennen: Neue Werkzeuge erhöhen oft die Erwartungshaltung. Was heute innovativ ist, ist morgen Standard – und nicht selten ohne dass sich das Honorar proportional mitbewegt.
Ein Fazit ohne Pathos: Neue Normalität, aber nicht ohne Richtung
Am Ende dieses Panels steht kein großer Befreiungssatz, kein „Wir schaffen das“ und kein „Alles wird gut“. Was bleibt, ist etwas Wertvolleres: eine nüchterne gemeinsame Beschreibung dessen, was gerade passiert. Die Runde wirkt sich einig, dass wir eher in einer neuen Normalität stehen – mit Krisentendenz, aber ohne den Glauben, dass Live als Format „vorbei“ ist. Im Gegenteil: Live bleibt relevant, vielleicht sogar relevanter. Nur das Umfeld, in dem es finanziert wird, ist instabiler, politischer, schneller von externen Faktoren getrieben.
Der optimistischste Teil ist nicht die Konjunkturprognose, sondern der politische Hebel: Wenn Arbeitszeitmodelle realistischer werden, wenn Soloselbstständigkeit rechtssicher beauftragt werden kann, wenn Kreislaufwirtschaft in Beschaffung und Betrieb tatsächlich verankert wird, dann sind das keine kosmetischen Verbesserungen. Das wären strukturelle Entlastungen – genau dort, wo der Alltag heute am meisten schmerzt.
Und vielleicht ist das die eigentliche Pointe dieser Runde: Die Branche kann ihre Effizienz kaum noch steigern, weil sie längst auf Anschlag arbeitet. Ihre Zukunft hängt deshalb weniger davon ab, „noch schneller“ zu werden, sondern davon, ob Rahmenbedingungen geschaffen werden, in denen Professionalität nicht zum Risiko wird.
Das vollständige Panel-Video ist online verfügbar unter www.youtube.com/@leatcon